 AG37
Авансовые платежи по налогу на прибыль: как заполнить декларацию без ошибок
ФНС разъяснила, как отражать ежемесячные авансовые платежи в декларации по налогу на прибыль. Разбираем, что изменилось, кого это касается и как из…
Читать материал
Практические разборы изменений в торговом оборудовании, ККТ, маркировке, налогах и автоматизации розницы.
AG37ФНС разъяснила, как отражать ежемесячные авансовые платежи в декларации по налогу на прибыль. Разбираем, что изменилось, кого это касается и как из…
Читать материал ↗ AG36
В Госдуме предложили увеличить лимит дохода для льготных ставок НПД с 2,4 до 5,2 млн рублей. Разбираем, кого затронут изменения, что проверить и ка…
Читать материал ↗ AG35
Правительство перенесло срок обязательной маркировки детских молочных каш и изменило их товарную группу. Разбираем, кого это касается и что нужно п…
Читать материал ↗Правительство расширило список продукции, за незаконный оборот которой грозит уголовная ответственность по статье 262 УК РФ. В перечень добавлены э…
Читать материал ↗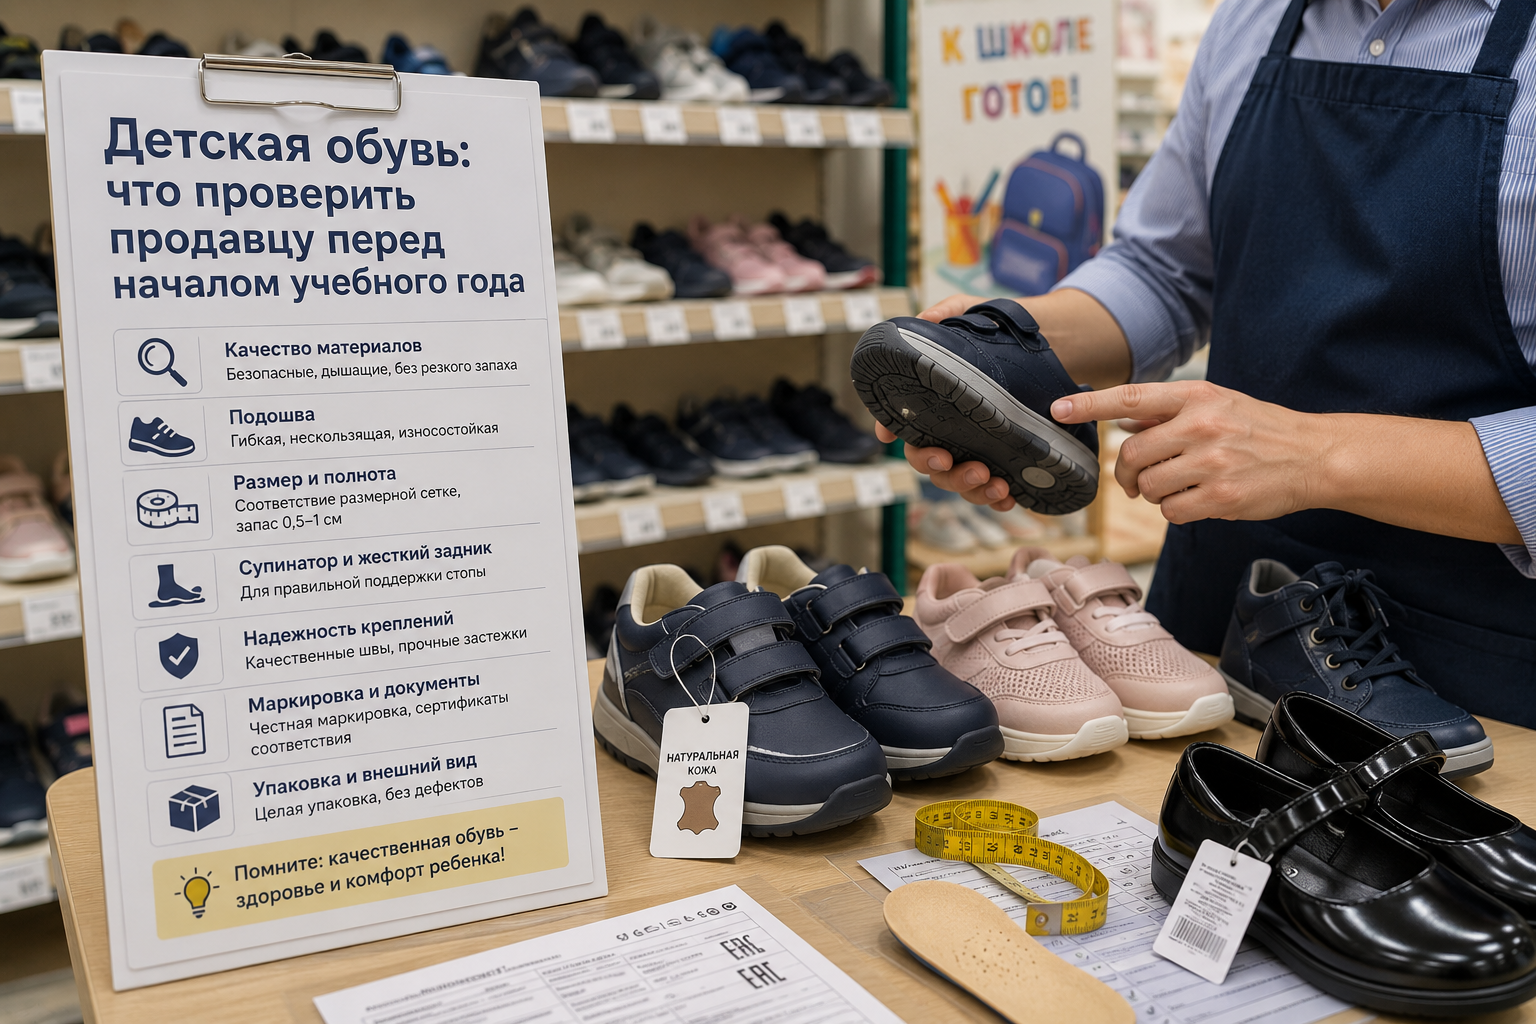 AG32
Роспотребнадзор напомнил требования к детской обуви: обязательная маркировка, ограничения по материалам и права покупателей при обнаружении дефекто…
Читать материал ↗ФНС разъяснила, как правильно заполнять ДОПП при поставках из Беларуси: округление платежа, курс валюты, количество товара. Проверьте свои документ…
Читать материал ↗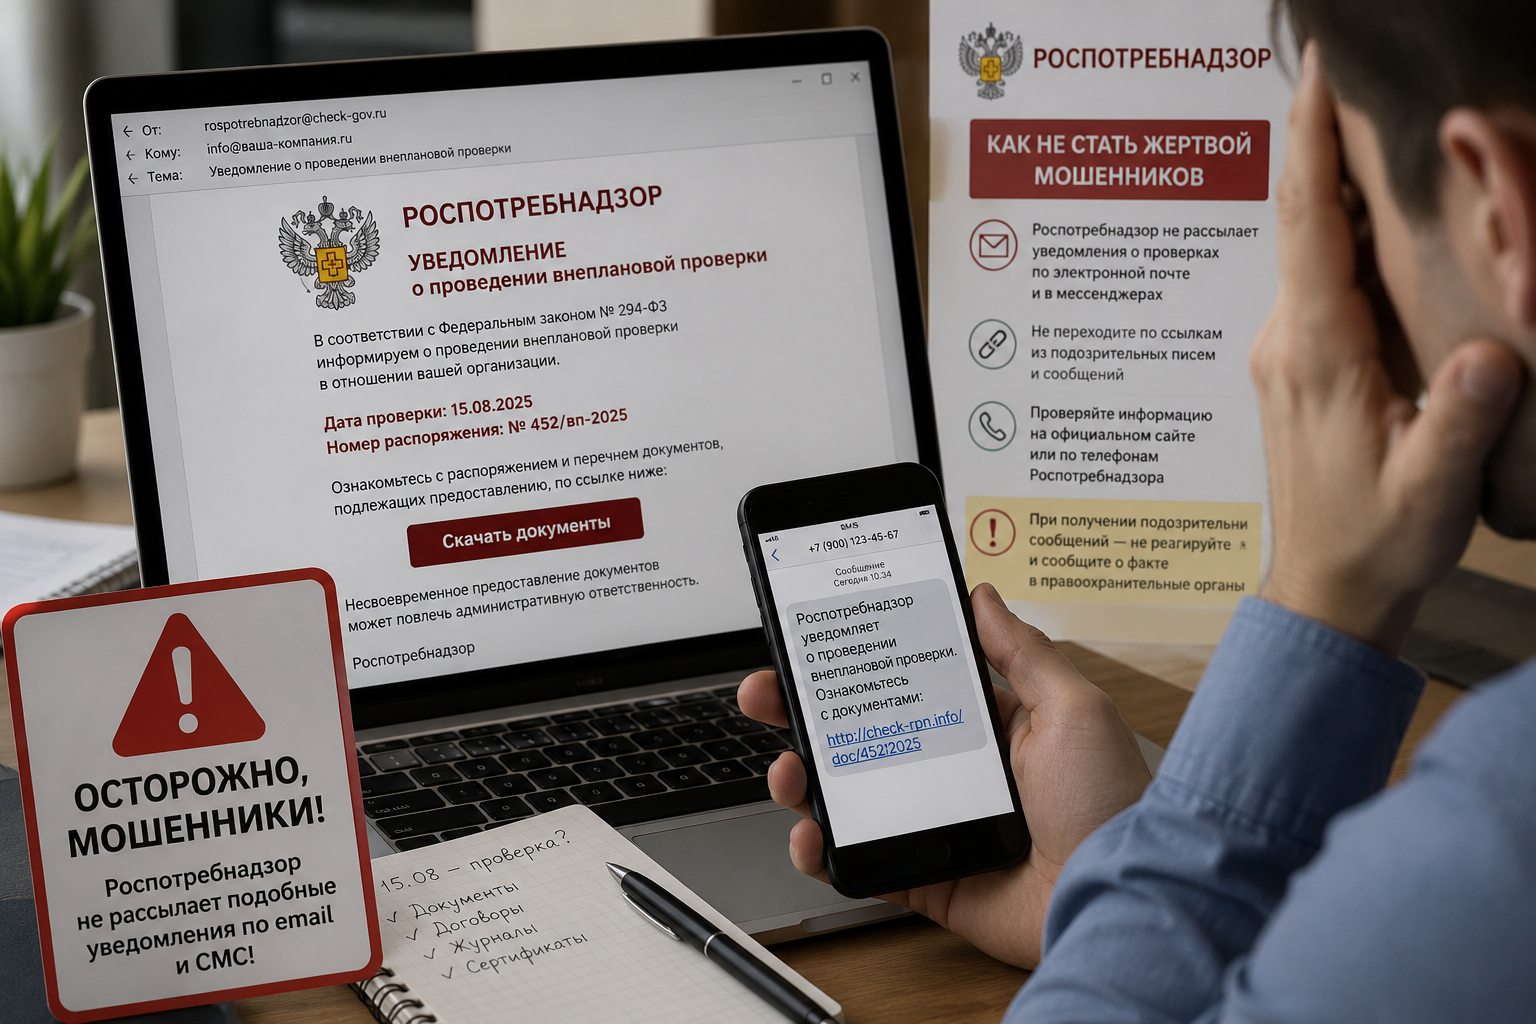 AG19
Роспотребнадзор предупреждает: письма о внеплановой проверке с требованием перейти по ссылке и оплатить услуги — подделка. Настоящее уведомление по…
Читать материал ↗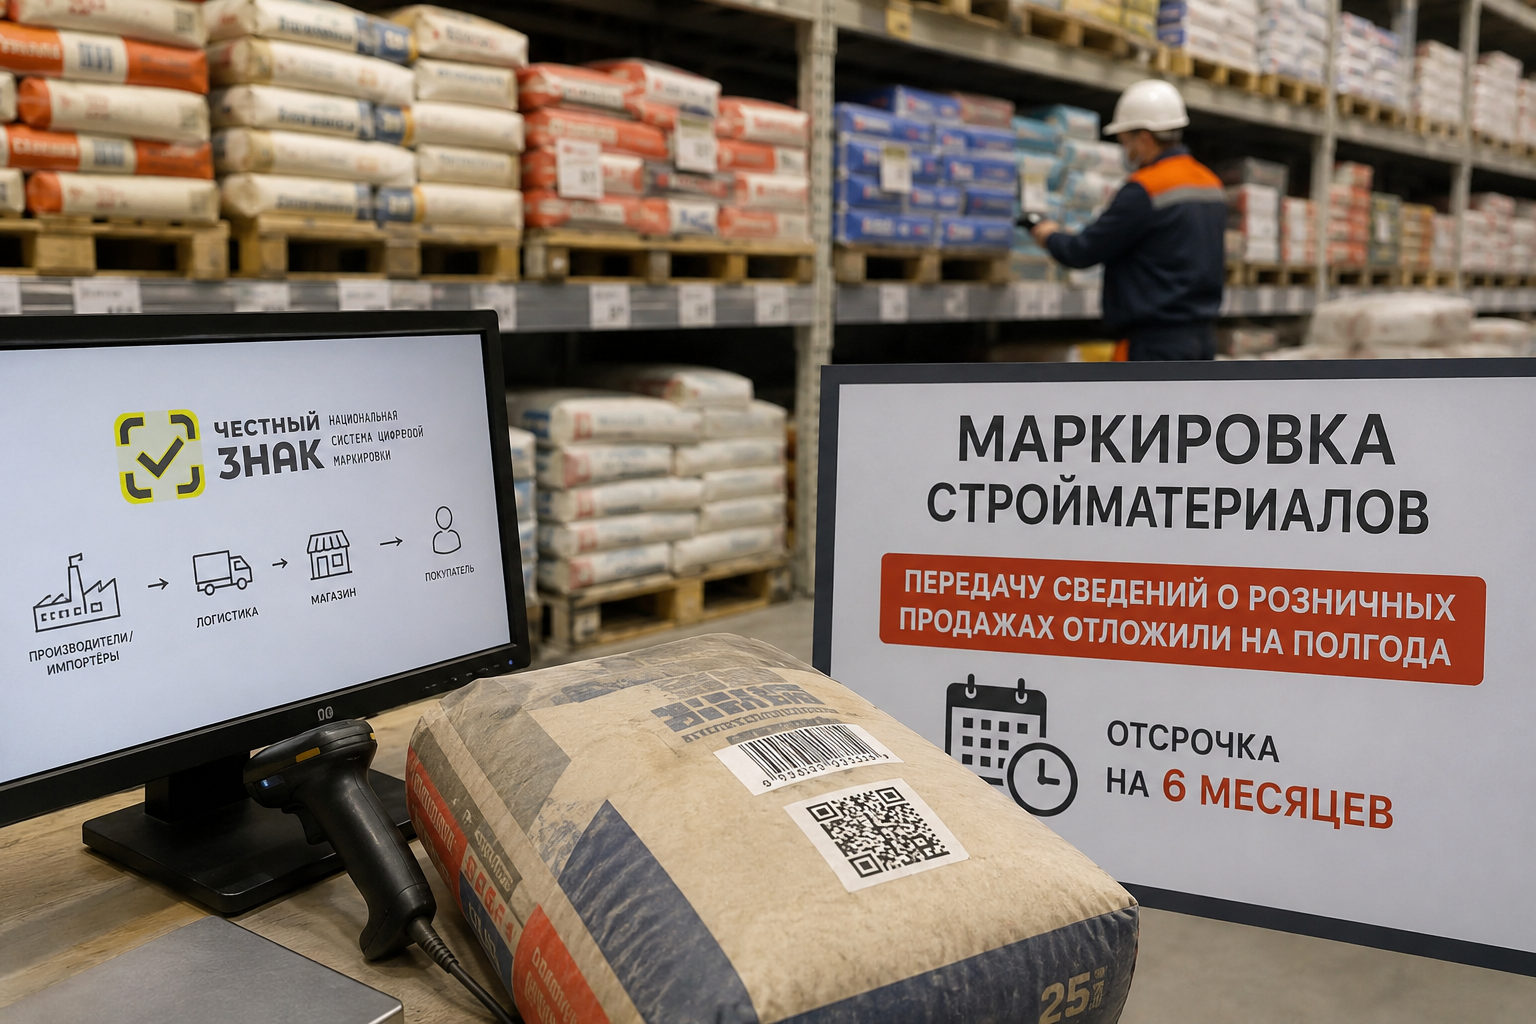 AG30
Правительство перенесло срок обязательной передачи в «Честный знак» данных о розничной продаже маркированных строительных материалов. Разбираем, чт…
Читать материал ↗ AG21
С 1 августа 2026 года производители и импортёры маркируют готовые продукты из мяса и птицы в потребительской упаковке, кроме колбас. Для колбасных …
Читать материал ↗ AG25
Если доход за 2025 год превысил 20 млн рублей, плательщик УСН исчисляет НДС с начала 2026 года. Если порог превышен уже в 2026 году — с первого чис…
Читать материал ↗